İşCep: Bankacılık & Finans
- 4,4
- Bewertung
- 10.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Wer seine Bankgeschäfte in der Türkei möglichst gebündelt erledigen möchte, landet schnell bei İşCep. Ich habe die App als mobile Finanzzentrale betrachtet: nicht nur zum Prüfen des Kontostands, sondern auch für Zahlungen, Karten, Kredite, Devisen, Anlagen und Versicherungen. Entwickelt wird sie von Türkiye İş Bankası A.Ş.; sie ist kostenlos erhältlich und richtet sich mit der Einstufung USK ab 0 Jahren grundsätzlich an alle Altersgruppen.
Mein erster Eindruck ist klar: İşCep ist vor allem dann sinnvoll, wenn bereits eine Geschäftsbeziehung zur İş Bankası besteht. Die App versucht nicht, ein unabhängiger Finanzvergleich zu sein, sondern bringt die wichtigsten Bankwege in eine mobile Oberfläche. Das macht sie praktisch, schränkt die Auswahl aber zugleich auf die Angebote und Abläufe dieser Bank ein. Wer lediglich verschiedene Banken vergleichen oder ohne bestehendes Konto Finanzprodukte sondieren möchte, wird hier nicht dieselbe Freiheit wie bei einem unabhängigen Vergleichsdienst finden.
Vertrauen beginnt bei einer Finanz-App mit Kontrolle
Bei einer Banking-App bewerte ich nicht zuerst Farben, Animationen oder die Menge an Funktionen. Entscheidend ist für mich, ob ich verstehe, was gerade passiert, welche Handlung ich bestätige und ob ich meine Finanzen nicht versehentlich über einen unübersichtlichen Schnellzugriff verändere. Genau an diesem Punkt sollte man İşCep anders betrachten als eine gewöhnliche Shopping- oder Nachrichten-App: Schon kleine Unachtsamkeiten können bei Überweisungen, Kartenzahlungen oder Anlageentscheidungen Folgen haben.
Das könnte dir auch gefallen

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.

 Snapchat
 macht aus flüchtigen Bildern ein tägliches Ritual
Snapchat gewinnt nicht durch Vollständigkeit, sondern durch Tempo, Nähe und kleine soziale Verpflichtungen. Genau darin liegt seine Stärke – und sein blinder Fleck.

 Fluvsies - Flauschige Tierchen
Fluvsies macht aus kurzen Spielpausen ein Fürsorgeritual
Ein digitales Tierchen braucht kaum Zeit und doch regelmäßig Aufmerksamkeit. Fluvsies zeigt, wie Fürsorge, Sammellust und kurze Spielpausen ineinandergreifen.

 Google Fotos
 wird wichtiger, weil niemand seine Bilder mehr sortieren kann
Mehr Aufnahmen, mehr KI und immer weniger Lust aufs Sortieren: Google Fotos wächst mit einem Bedürfnis, das viele erst bemerken, wenn sie ein Bild suchen.

 X (ehemals Twitter)
X im Alltag: Schneller Zugang zu Gesprächen, wenig Orientierung im Feed
X macht aktuelle Gespräche schnell erreichbar. Doch zwischen For-you-Feed, Themenreitern und unklarem Aktionsfeedback verlangt die App ihren Nutzern viel eigene Orientierung ab.
Mehr aus unserer Nachrichtenredaktion
Alle Neuigkeiten ansehen


Die große Verbreitung vermittelt zunächst einen gewissen praktischen Vertrauensvorschuss. İşCep kommt auf eine durchschnittliche Bewertung von 4,4 bei rund 989.000 Bewertungen und wurde über 10 Millionen Mal installiert. Das beweist nicht automatisch, dass jeder Ablauf reibungslos funktioniert, zeigt aber, dass die App in vielen unterschiedlichen Alltagssituationen eingesetzt wird. Ich würde diese Zahlen deshalb als Hinweis auf etablierte Nutzung verstehen, nicht als Ersatz für eine persönliche Prüfung der Sicherheits- und Kontoeinstellungen.
Das Alter der Anwendung ist ebenfalls bemerkenswert: İşCep ist seit dem 25. Januar 2011 verfügbar. Eine lange Präsenz kann bei einer Banking-App beruhigend wirken, weil sich die Nutzung nicht wie ein kurzfristiges Experiment anfühlt. Trotzdem bleibt mein wichtigster Rat derselbe: Bei jeder neuen Anmeldung, Transaktion oder Produktentscheidung sollte man sich Zeit nehmen und nicht allein deshalb bestätigen, weil die App vertraut aussieht.
Besonders wichtig ist die klare Trennung zwischen alltäglicher Kontoverwaltung und potenziell folgenreichen Bereichen. Ein Kontostand lässt sich meist schnell prüfen, während eine Anlage, ein Kredit oder eine Versicherung eine längere finanzielle Bindung bedeuten kann. Die bloße Verfügbarkeit solcher Bereiche in derselben App darf nicht dazu führen, dass ich sie mit derselben Leichtigkeit behandle wie eine einfache Zahlung.
Was die App im Alltag zusammenführt
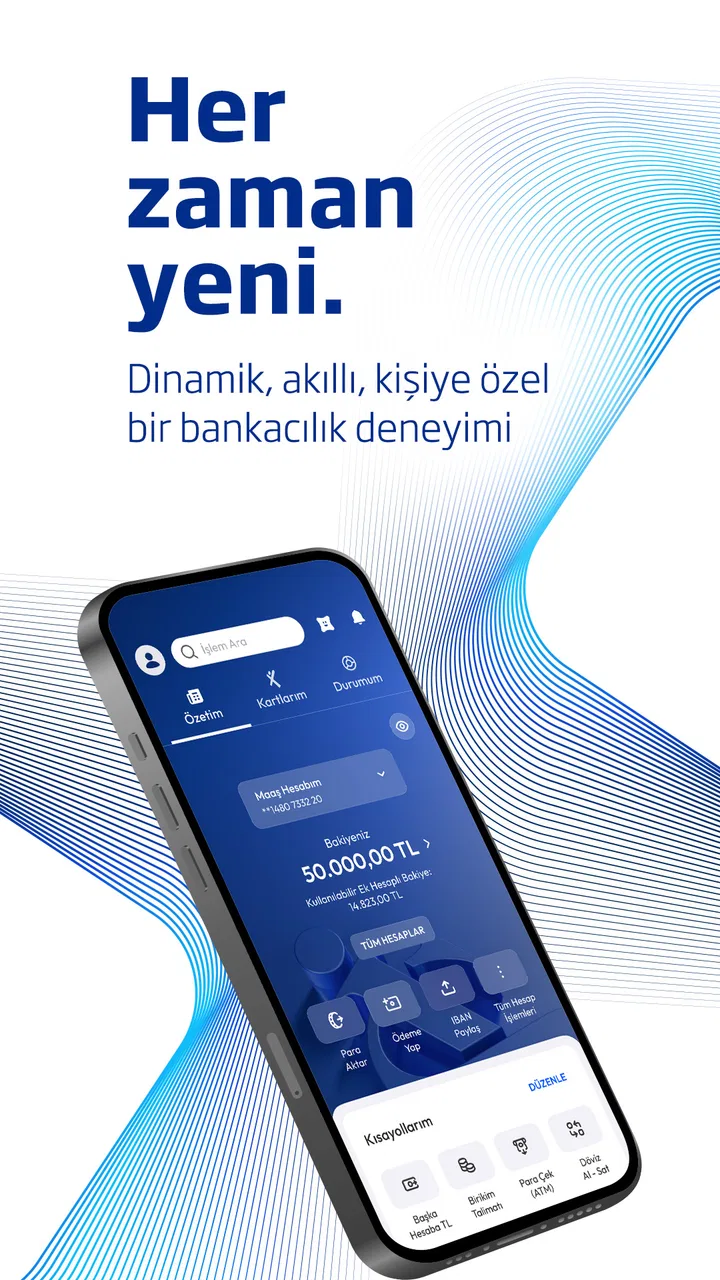
İşCep deckt ein ungewöhnlich breites Feld innerhalb des Bankings ab. Ich kann die Anwendung als Zugang zu Konten und Karten verstehen, aber ebenso als Werkzeug für Zahlungen, Devisengeschäfte, Kreditanfragen, Investitionen und Versicherungen. Diese Bündelung ist ihre größte Stärke, wenn ich nicht zwischen mehreren Anwendungen oder Webseiten wechseln möchte.
Ein realistisches Beispiel: Ich prüfe morgens den Kontostand, bezahle später eine Rechnung und sehe am Abend nach, ob eine Kartentransaktion korrekt verbucht wurde. Wenn zusätzlich eine Reise bevorsteht, kann der Devisenbereich relevant werden; bei einer größeren Anschaffung könnten Kreditinformationen eine Rolle spielen. Solche Abläufe sind nicht spektakulär, aber genau darin liegt der Nutzen einer Bank-App: Viele kleine Finanzaufgaben bleiben an einem Ort erreichbar.
Die Kehrseite dieser Breite ist die mentale Belastung. Eine Oberfläche, die Konten, Karten, Kredite, Anlagen und Versicherungen nebeneinander anbietet, kann für erfahrene Kundinnen und Kunden effizient sein, für Einsteiger aber schnell zu viel wirken. Ich würde deshalb nicht versuchen, beim ersten Öffnen alle Bereiche zu erkunden. Besser ist es, zunächst nur die Funktionen einzurichten und zu verwenden, die im eigenen Alltag wirklich gebraucht werden.
Für eine Person, die ausschließlich eine einfache Ausgabenübersicht sucht, ist İşCep möglicherweise überdimensioniert. Eine schlanke Budget-App kann übersichtlicher sein, wenn es nur um Kategorien, Sparziele oder eine bankübergreifende Betrachtung geht. Wer dagegen seine İş-Bank-Beziehung mobil verwalten möchte, profitiert eher von der zentralen Struktur.
Kontrollen, Bestätigungen und bewusste Nutzung
Mein wichtigster praktischer Hinweis lautet: Finanzielle Aktionen sollten nicht im Vorbeigehen bestätigt werden. Vor einer Überweisung oder Kartenaktion würde ich immer Empfänger, Betrag und Verwendungszweck noch einmal bewusst lesen. Das klingt banal, ist bei einer mobilen Oberfläche aber entscheidend, weil ein kurzer Tipp schnell als endgültige Zustimmung verstanden werden kann.
Dasselbe gilt für Kredit-, Anlage- und Versicherungsbereiche. Ich würde dort zuerst prüfen, ob ich gerade Informationen lese, eine Berechnung starte oder bereits einen verbindlichen Antrag auslöse. Diese Unterscheidung ist für mich ein Kernpunkt der Kontrolle über das eigene Konto. Eine gute Finanzroutine besteht nicht nur darin, dass eine App viele Optionen anbietet, sondern auch darin, dass ich die Konsequenz meiner Auswahl erkenne.
Ein weiterer nützlicher Arbeitsablauf ist die regelmäßige Kontrolle der Kartenbewegungen. Statt nur auf den Monatsauszug zu warten, kann ich einzelne Buchungen zeitnah ansehen und Unstimmigkeiten schneller bemerken. Das ist besonders hilfreich, wenn eine Karte häufig genutzt wird oder mehrere Personen Zugriff auf ein gemeinsames finanzielles Umfeld haben. Ich würde dabei nicht jede kleine Buchung dramatisieren, aber unbekannte oder falsch zugeordnete Umsätze auch nicht aufschieben.
Bei Devisen und Investitionen ist der richtige Zeitpunkt für Vorsicht besonders deutlich. Die App kann den Zugang vereinfachen, aber einfache Bedienung ist nicht dasselbe wie eine einfache Entscheidung. Wechselkurse, Anlageprodukte und Gebühren sollten vor einer Bestätigung verstanden werden. Wer nur deshalb investiert, weil der Weg in der App kurz ist, verwechselt Bequemlichkeit mit Eignung.
Sensible Momente: Daten, Geräte und Finanzentscheidungen
Eine Banking-App verarbeitet naturgemäß besonders empfindliche Informationen. Kontobewegungen, Kartennutzung, Kreditinteressen und Anlageentscheidungen ergeben zusammen ein sehr persönliches Bild. Deshalb achte ich bei İşCep nicht nur darauf, ob eine Funktion vorhanden ist, sondern auch darauf, wann und warum ich sie öffne. Öffentliche oder gemeinsam genutzte Geräte sind für solche Vorgänge grundsätzlich eine schlechte Umgebung, selbst wenn die App selbst komfortabel wirkt.
Ich würde die Anwendung nur auf einem Gerät verwenden, das durch eine persönliche Gerätesperre geschützt ist, und das Smartphone nicht entsperrt herumliegen lassen. Ebenso wichtig ist, Benachrichtigungen auf dem Sperrbildschirm bewusst zu prüfen. Finanzinformationen können bereits durch eine Vorschau sichtbar werden. Wenn das Betriebssystem entsprechende Wahlmöglichkeiten anbietet, würde ich sensible Vorschauen begrenzen und den Zugriff auf das Gerät nicht leichtfertig teilen.
Bei einem verlorenen Smartphone zählt vor allem ein schneller, ruhiger Ablauf. Ich würde nicht erst abwarten, ob das Gerät wieder auftaucht, sondern unverzüglich die vorgesehenen Bank- und Geräteschutzmaßnahmen nutzen. Die konkrete Vorgehensweise sollte man sich idealerweise ansehen, bevor ein Notfall eintritt. Das ist ein unscheinbarer, aber wertvoller Vorteil guter Vorbereitung: In einer stressigen Situation muss ich nicht erst herausfinden, welche Stelle zuständig ist.
Auch beim Wechsel auf ein neues Telefon sollte ich nicht einfach davon ausgehen, dass alles genauso weiterläuft. Eine Banking-App kann bei einer neuen Geräteumgebung zusätzliche Prüfungen verlangen. Das ist zwar unbequem, aber bei Finanzzugängen nachvollziehbar. Ich würde deshalb den Gerätewechsel nicht unmittelbar vor einer wichtigen Zahlung oder Reise einplanen, sondern genügend Zeit für eine erneute Anmeldung und Kontrolle lassen.
Beim Datenschutz bewerte ich vor allem sichtbare Entscheidungen. Ich möchte erkennen können, welche Zugriffe das Smartphone erlaubt, welche Mitteilungen angezeigt werden und welche Konten oder Karten in der App sichtbar sind. Wo das Betriebssystem oder die Anwendung Wahlmöglichkeiten anbietet, würde ich nur das aktivieren, was für den persönlichen Ablauf wirklich nötig ist. Unnötige Freigaben erhöhen nicht automatisch den Nutzen.
Die eigene Entscheidungsfreiheit im täglichen Gebrauch
İşCep ist am stärksten, wenn ich die App als Werkzeug und nicht als Finanzberater für jede Lebenslage behandle. Sie kann mir Zugang zu Bankprodukten geben, aber sie nimmt mir nicht die Aufgabe ab, Konditionen, Laufzeiten, Risiken und persönliche Tragbarkeit zu prüfen. Gerade bei Krediten, Versicherungen und Investitionen sollte ich Informationen außerhalb des unmittelbaren Abschlussmoments vergleichen und erst danach in der App handeln.
Ein sinnvoller Ablauf wäre, zunächst den eigenen Bedarf schriftlich festzuhalten: Brauche ich tatsächlich einen Kredit, möchte ich nur eine Rate berechnen oder suche ich eine Anlage für einen bestimmten Zeitraum? Danach kann ich die entsprechenden Bereiche in İşCep gezielt öffnen. Diese Reihenfolge verhindert, dass die Struktur der App meine Entscheidung vorgibt. Die App sollte meinen Plan unterstützen, nicht den Plan für mich ersetzen.
Für Zahlungen ist die Situation anders. Hier zählt Geschwindigkeit, aber nicht blindes Vertrauen. Ich würde wiederkehrende Abläufe regelmäßig prüfen, vor allem wenn sich Empfänger, Beträge oder Zahlungsintervalle ändern können. Bei einer ungewohnten Zahlung lohnt sich ein zusätzlicher Moment zur Kontrolle. Das gilt auch dann, wenn die Oberfläche eine bekannte und vertraute Transaktion suggeriert.
Wer mehrere Konten oder Karten verwaltet, sollte sich eine feste Kontrollroutine angewöhnen. Ich würde nicht nur den Gesamtbetrag ansehen, sondern einzelne Bewegungen und die Zuordnung zum richtigen Konto prüfen. Das hilft besonders bei Reisen, größeren Einkäufen oder Monaten mit ungewöhnlich vielen Belastungen. Eine App kann Daten zentral anzeigen; die Interpretation bleibt meine Aufgabe.
Für Familien oder Personen mit gemeinsamer Finanzplanung ist außerdem wichtig, wer welche Handlung ausführt und welches Gerät dafür verwendet wird. Ich würde keine Zugangsdaten informell weitergeben und keine Bestätigung auf einem fremden Telefon durchführen. Wenn mehrere Menschen an einem finanziellen Vorgang beteiligt sind, sollten sie sich über den Zweck und die konkrete Aktion verständigen, bevor jemand den entscheidenden Schritt ausführt.
Wo İşCep besser passt als Alternativen
Im Vergleich zu einer Filiale ist die App klar bequemer für Aufgaben, die ich sofort erledigen oder kontrollieren möchte. Ich muss nicht auf Öffnungszeiten achten und kann Kontobewegungen, Karten und Zahlungen in einer mobilen Umgebung prüfen. Für Menschen, die ihre Bankgeschäfte überwiegend selbstständig erledigen, ist das ein deutlicher Vorteil.
Gegenüber einer reinen Weboberfläche wirkt ein mobiles Banking-Erlebnis meist direkter. Das Smartphone ist ohnehin zur Hand, und kurze Kontrollen lassen sich leichter in den Alltag einbauen. Der Nachteil ist, dass ein kleiner Bildschirm komplexe Kredit-, Anlage- oder Versicherungsinformationen weniger angenehm darstellt als ein großer Monitor. Für eine sorgfältige Prüfung würde ich bei Bedarf lieber eine ruhigere Umgebung und ein größeres Display wählen, sofern der jeweilige Zugang das erlaubt.
Im Vergleich zu unabhängigen Finanz-Apps liegt die Stärke von İşCep nicht in der neutralen Zusammenführung verschiedener Banken, sondern in der Nähe zu den Diensten der İş Bankası. Wer mehrere Bankbeziehungen, Depots oder Versicherungen in einer einzigen Gesamtübersicht vergleichen möchte, kann mit einer spezialisierten Finanzübersicht besser bedient sein. Wer dagegen vor allem eine direkte Verbindung zur İş Bankası sucht, muss nicht zwingend zusätzliche Werkzeuge verwenden.
Auch klassische Telefon- oder Filialberatung bleibt in bestimmten Fällen überlegen. Wenn eine finanzielle Entscheidung kompliziert ist, persönliche Umstände berücksichtigt werden müssen oder ich eine Vertragsbedingung nicht verstehe, würde ich nicht versuchen, mich allein durch Menüs zu arbeiten. Die App ist ein guter Zugang, aber kein Ersatz für menschliche Klärung in jeder Situation.
Für wen die Anwendung geeignet ist
Ich empfehle İşCep vor allem bestehenden Kundinnen und Kunden der İş Bankası, die Zahlungen, Karten und Kontrollen selbstständig mobil erledigen möchten. Auch Personen, die mehrere Bankthemen an einem Ort erreichen wollen, finden hier einen praktischen Ansatz. Die kostenlose Bereitstellung senkt die Einstiegshürde, wobei bei Finanzprodukten natürlich nicht die App selbst, sondern die jeweiligen Bedingungen entscheidend sind.
Weniger passend ist die Anwendung für Menschen, die eine vollständig bankunabhängige Finanzübersicht suchen, ihre Ausgaben ausschließlich budgetieren möchten oder eine persönliche Beratung jedem digitalen Ablauf vorziehen. Ebenso sollte sie nicht die erste Wahl für jemanden sein, der Anlage- oder Kreditentscheidungen möglichst ohne eigene Prüfung treffen möchte. Gerade die große Funktionsbreite verlangt ein gewisses Maß an Aufmerksamkeit.
Die Altersfreigabe USK ab 0 Jahren sagt wenig darüber aus, ob jede Finanzfunktion für jede Person sinnvoll ist. Kinderfreundliche Einstufung und finanzielle Reife sind zwei verschiedene Dinge. Bei gemeinsamer Gerätenutzung oder Familienkonten würde ich besonders sorgfältig darauf achten, wer die Anwendung öffnen und Aktionen bestätigen kann.
Mein vorsichtiges Urteil zu İşCep
Nach meiner Einschätzung ist İşCep eine umfassende Banking-App für die mobile Verwaltung einer Geschäftsbeziehung zur İş Bankası. Ihre überzeugendste Seite ist die Bündelung: Konten, Karten, Zahlungen, Devisen, Kredite, Investitionen und Versicherungen liegen nicht in völlig getrennten Wegen. Das spart Zeit und macht alltägliche Kontrollen einfacher.
Der Preis für diese Breite ist eine höhere Verantwortung auf Nutzerseite. Nicht jede sichtbare Option ist automatisch relevant, und nicht jede schnelle Bestätigung ist harmlos. Ich würde die App deshalb mit aktivem Geräteschutz, bewussten Benachrichtigungseinstellungen und einer festen Prüfung vor finanziell wichtigen Aktionen verwenden. Wer diese Disziplin mitbringt, erhält ein nützliches Werkzeug statt einer unübersichtlichen Sammlung von Finanzmenüs.
Meine Empfehlung fällt daher positiv, aber gezielt aus: Für Kundinnen und Kunden der İş Bankası, die ihre Bankgeschäfte selbst in die Hand nehmen möchten, ist İşCep einen Blick wert. Für unabhängige Vergleiche, umfassende Budgetplanung oder komplizierte Beratung gibt es passendere Alternativen. Die beste Nutzung entsteht hier nicht durch möglichst viele aktivierte Funktionen, sondern durch klare Entscheidungen und kontrollierte Schritte.
Häufig gestellte Fragen zu İşCep: Bankacılık & Finans
01Was ist İşCep: Bankacılık & Finans und welche Funktionen bietet die App?
İşCep ist die mobile Banking-App der Türkiye İş Bankası. Nach der Anmeldung können Nutzer unter anderem Kontostände und Umsätze prüfen, Geld überweisen, Rechnungen bezahlen, Karten verwalten und bestimmte Bankprodukte nutzen. Je nach Kundentyp und Region können die verfügbaren Funktionen unterschiedlich ausfallen. Für die vollständige Nutzung ist in der Regel ein Konto bei der İş Bankası erforderlich.
02Benötige ich ein Konto bei der İş Bankası, um İşCep verwenden zu können?
Für die meisten Banking-Funktionen benötigen Sie ein aktives Konto oder eine Geschäftsbeziehung bei der Türkiye İş Bankası. Die App ist nicht als unabhängige Finanzplattform gedacht, über die jeder ohne Bankkonto sämtliche Dienste nutzen kann. Einige Informationen oder allgemeine Funktionen können eventuell ohne Anmeldung sichtbar sein, während Überweisungen, Kartenverwaltung und Kontozugriff eine Registrierung sowie eine bestätigte Identität voraussetzen.
03Ist İşCep sicher und welche Anmeldemethoden werden unterstützt?
İşCep verwendet verschiedene Sicherheitsmaßnahmen, um den Zugriff auf Bankdaten und Transaktionen zu schützen. Dazu können Benutzername und Passwort, mobile Bestätigung, Einmalcodes sowie biometrische Verfahren wie Fingerabdruck oder Gesichtserkennung gehören, sofern das Gerät dies unterstützt. Nutzer sollten die App ausschließlich aus offiziellen App-Stores installieren, keine Zugangsdaten weitergeben und verdächtige Nachrichten oder Links ignorieren.
04Kann ich mit İşCep Überweisungen durchführen und Rechnungen bezahlen?
Ja, die App ist vor allem für alltägliche Bankgeschäfte unterwegs ausgelegt. Je nach Konto, Freischaltung und den geltenden Bankbedingungen können Nutzer Geld zwischen eigenen Konten transferieren, Überweisungen an andere Empfänger senden und verschiedene Rechnungen bezahlen. Vor der Bestätigung sollten Empfänger, Betrag und Referenz sorgfältig kontrolliert werden, da eine abgeschlossene Transaktion möglicherweise nicht ohne Weiteres rückgängig gemacht werden kann.
05Funktioniert İşCep auch außerhalb der Türkei und welche Voraussetzungen gibt es?
Die Nutzung außerhalb der Türkei kann grundsätzlich möglich sein, hängt jedoch von Internetzugang, Geräteeinstellungen, Sicherheitsbestätigungen und der Erreichbarkeit registrierter Telefonnummern ab. Für bestimmte Anmeldungen oder Transaktionen kann eine SMS- oder Mobilbestätigung erforderlich sein. Außerdem können Roaming-Kosten, regionale Einschränkungen oder zusätzliche Sicherheitsprüfungen auftreten. Vor einer Reise sollten Nutzer ihre Kontaktdaten und Zugangsmöglichkeiten bei der Bank überprüfen.
Vorteile
- Viele Bankgeschäfte lassen sich bequem rund um die Uhr erledigen.
- Übersichtliche Anzeige von Konten
- Karten und vergangenen Transaktionen.
- Überweisungen und Rechnungszahlungen direkt in der App möglich.
- Mobile TAN- und Sicherheitsfunktionen schützen sensible Bankvorgänge.
- Filialen und Geldautomaten der İş Bankası lassen sich schnell finden.
Nachteile
- Für die Nutzung ist ein Konto bei der Türkiye İş Bankası erforderlich.
- Einige Funktionen können eine türkische Mobilfunknummer voraussetzen.
- Die App ist für Nutzer ohne Türkischkenntnisse nur eingeschränkt zugänglich.
- Bei Wartungsarbeiten oder schwacher Verbindung sind Transaktionen nicht verfügbar.
- Benachrichtigungen zu Kontobewegungen müssen teilweise manuell aktiviert werden.

İşCep: Bankacılık & Finans
Galerie